IA Act, intelligenza artificiale e nuovi reati

L’entrata in vigore del Regolamento (UE) 2024/1689 (AI Act), dal 2 agosto 2026, segna un passaggio fondamentale nella regolamentazione dell’intelligenza artificiale, introducendo un quadro normativo volto a garantire un utilizzo sicuro, trasparente e rispettoso dei diritti fondamentali.

In questo solco si inserisce il D.lgs. 9 settembre 2026, n. 160, entrato in vigore il 30 settembre 2026, che ha introdotto nell’ordinamento italiano nuove disposizioni in materia di responsabilità penale connessa alla realizzazione e all’utilizzo illecito dei sistemi di IA.

Tra le principali novità figura l’introduzione dell’art. 437-bis c.p., che punisce l’omessa adozione delle misure tecniche di sicurezza e di sorveglianza umana relative ai sistemi di IA ad alto rischio, quando ne derivi un pericolo per la vita o l’incolumità pubblica o individuale. La norma sanziona altresì l’alterazione illecita di tali sistemi, prevedendo pene detentive che possono arrivare fino a dieci anni nei casi di pericolo per la sicurezza dello Stato.

Di particolare rilievo per le imprese è anche la modifica del D.lgs. 231/2001, attraverso l’introduzione del nuovo art. 25-vicies, rubricato «Reati commessi con l’uso di sistemi di intelligenza artificiale».

La disposizione inserisce nel catalogo dei reati presupposto della responsabilità degli enti due fattispecie: il delitto di cui all’art. 437-bis c.p. e quello previsto dall’art. 612-quater c.p., relativo all’illecita diffusione di contenuti generati o alterati mediante sistemi di intelligenza artificiale.

Per tali illeciti sono previste sanzioni pecuniarie fino a 1.000 quote, oltre a sanzioni interdittive, tra cui l’interdizione dall’esercizio dell’attività, la sospensione o revoca di autorizzazioni e licenze e il divieto di contrattare con la pubblica amministrazione.

La novità normativa impone, pertanto, alle società e agli enti di prestare particolare attenzione ai rischi connessi all’impiego dell’intelligenza artificiale nei processi aziendali.

Diventa essenziale verificare l’adeguatezza dei Modelli di organizzazione, gestione e controllo ex D.lgs. 231/2001, aggiornando la mappatura dei rischi e introducendo protocolli specifici in materia di sicurezza dei sistemi di IA, supervisione umana, gestione dei contenuti generati artificialmente e formazione del personale.

L’intelligenza artificiale non rappresenta, dunque, soltanto una sfida tecnologica e organizzativa, ma anche un nuovo ambito di rischio penale e di responsabilità per le imprese, che richiede un adeguato presidio preventivo e un aggiornamento tempestivo dei Modelli 231.

Scarica qui l’Ai Act e il testo del decreto legislativo 160/2026.
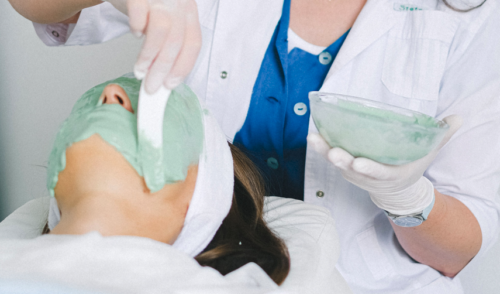
Foto in un centro estetico: non basta il contratto, ma occorre un consenso espresso

Per scattare fotografie del corpo di una cliente in un centro estetico non è sufficiente una generica firma apposta sulla documentazione contrattuale. Il centro estetico, quale titolare del trattamento, deve dimostrare di aver ottenuto un consenso espresso che risponda alla normativa in tema di trattamento dati personali (GDPR e d.lgs 196/2003).
È quanto stabilito dalla S.C. di Cassazione, Sezione V civile nell’ordinanza 25117/2026 dell’8.9.2026.

L’art. 6 del GDPR, nello stabilire le condizioni di liceità del trattamento dei dati personali, dati tra cui rientra l’immagine fotografica della persona, richiede che debba ricorrere almeno una delle due condizioni ivi indicate e cioè:

a) che l’interessato abbia espresso il consenso al trattamento dei propri dati personali per una o più specifiche finalità (lett. a);

b) che il trattamento sia necessario all’esecuzione di un contratto di cui l’interessato è parte o all’esecuzione di misure precontrattuali adottate su richiesta dello stesso (lett. b).

Il «consenso dell’interessato», ai sensi dell’art. 4, punto 11 consiste in «qualsiasi manifestazione di volontà libera, specifica, informata e inequivocabile dell’interessato, con la quale lo stesso manifesta il proprio assenso, mediante dichiarazione o azione positiva inequivocabile, che i dati personali che lo riguardano siano oggetto di trattamento». Ne consegue che il consenso rilevante ai sensi del GDPR deve presentare specifici requisiti che si sostanziano in una manifestazione di volontà libera, specifica, informata ed inequivocabile dell’interessato.

Inoltre, quando il consenso dell’interessato è prestato nel contesto di una dichiarazione scritta che riguarda anche altre questioni, come nel presente caso in cui è stata inserita nel “piano dei trattamenti”, la richiesta di consenso deve essere presentata in modo chiaramente distinguibile dalle altre materie e il mancato rispetto di tale condizione incide negativamente sulla dichiarazione, tanto è vero che la norma prevede «Nessuna parte di una  tale dichiarazione che costituisca una violazione del presente regolamento è vincolante».

Scarica qui l’ordinanza citata.

Reati tributari e sanzioni 231

La Procura Generale della Repubblica presso la Corte d’Appello di Milano ha apposto il visto a un provvedimento di archiviazione del 30 giugno 2026, riguardante un procedimento relativo a reati tributari ex d.lgs. 74/2000 che, come noto comportano anche la possibile applicazione di sanzioni amministrative all’ente ai sensi del d.lgs. 231/2001, con la conseguente astratta possibilità di applicare:

  • la sanzione penale alla persona fisica autore del reato;
  • le sanzioni tributarie connesse all’imposta evasa/impagata;
  • la sanzione amministrativa 231 alla società contribuente.

Il provvedimento affronta il tema del doppio binario sanzionatorio tributario-231 alla luce del principio di proporzionalità, riconducendo al suo centro il nuovo art. 21-ter d.lgs. 74/2000 (introdotto dal d.lgs. 87/2024) quale clausola compensativa che impone al giudice di tener conto delle sanzioni già definitivamente irrogate al fine di evitare una risposta punitiva complessivamente sproporzionata.

La Procura Generale muove dalla progressiva trasformazione del ne bis in idem da garanzia processuale a garanzia sostanziale, convergente sul principio di proporzionalità ex art. 50 CDFUE e art. 4 Prot. 7 CEDU. In tale cornice, l’art. 21-ter genera uno «spazio sanzionatorio residuo» entro il quale il giudice è chiamato a calibrare la seconda sanzione; spazio che può azzerarsi integralmente, atteso che il verbo «ridurre» non postula una quota minima incomprimibile e ammette la «riduzione a zero» della sanzione ex d.lgs. 231/2001.

Nel caso concreto, la piena definizione della posizione tributaria unitamente alle rilevanti condotte riparatorie e organizzative dell’ente — tra cui l’internalizzazione dei lavoratori, la revisione dei rapporti con i fornitori e l’aggiornamento del Modello Organizzativo 231 — sono state ritenute idonee a soddisfare le finalità preventive e rieducative del sistema, rendendo superflua e sproporzionata l’irrogazione di un’ulteriore sanzione amministrativa dipendente da reato.

Scarica qui il provvedimento citato.


Riforma dei reati agroalimentari

È stata pubblicata in GU la Legge 21 aprile 2026, n. 75, in vigore dal prossimo 29 maggio, che introduce un articolato rafforzamento del sistema sanzionatorio in materia agroalimentare.

La novità di maggior rilievo per il settore è il nuovo reato di frode alimentare (art. 517-sexies c.p.), che punisce chi, nell’esercizio dell’attività d’impresa, pone in commercio alimenti, acque o bevande non genuini o sostanzialmente difformi da quanto dichiarato, con il duplice fine di indurre in errore il compratore e di trarne profitto.

Ulteriori disposizioni di rilievo:

  • Commercio di alimenti con segni mendaci (art. 517-septies c.p.) – introduce un nuovo reato per l’utilizzo di indicazioni o segni falsi o ingannevoli idonei a trarre in inganno il consumatore su origine, qualità o quantità dei prodotti;
  • Contrassegno volontario per prodotti DOP e IGP (art. 6) – il contrassegno, realizzato dall’Istituto Poligrafico e Zecca dello Stato e qualificato come carta valori, sarà dotato di caratteristiche di sicurezza idonee a garantire autenticità, tracciabilità e protezione contro contraffazioni e falsificazioni;
  • Rintracciabilità (art. 8) – incremento significativo delle sanzioni amministrative per violazioni degli obblighi documentali previsti dall’art. 18 del Regolamento (CE) n. 178/2002, con importi fino a 150.000 euro;
  • Cabina di regia per i controlli agroalimentari (art. 16) – istituito presso il MASAF un organismo di coordinamento dei controlli, con la partecipazione delle associazioni di categoria maggiormente rappresentative.

Clicca qui per scaricare il testo della legge.

La cancellazione della società estingue l’illecito 231

società cancellata estinzione 231La questione dell’equiparazione tra la cancellazione della società dal registro delle imprese e la morte del reo, con la conseguente estinzione dell’illecito amministrativo previsto dal D.Lgs. 231/2001, è stata oggetto di un acceso dibattito giurisprudenziale che ha visto contrapporsi due orientamenti principali

Un primo orientamento, più rigoroso, esclude che la cancellazione dell’ente possa determinare l’estinzione dell’illecito. Le argomentazioni a sostegno di questa tesi si fonda soprattutto sul principio di tassatività delle cause estintive dei reati, che costituiscono un numerus clausus e non sono suscettibili di interpretazione estensiva

Il D.Lgs. n. 231/2001 ha previsto specifiche cause estintive, come l’amnistia (art. 8, comma 2) e la prescrizione (art. 67), senza menzionare l’estinzione dell’ente.

La giurisprudenza delle Sezioni Unite ha stabilito che il fallimento (ora liquidazione giudiziale) non estingue l’illecito amministrativo dell’ente, rendendo incoerente una diversa soluzione per la cancellazione volontaria.

Il rinvio operato dall’art. 35 del D.Lgs. n. 231/2001 alle disposizioni processuali relative all’imputato è condizionato dalla clausola “in quanto compatibili”, che ne limita l’applicazione indiscriminata.

Un secondo e più recente orientamento, avallato dalla Corte di Cassazione con la sentenza n. 25648 del 2024, giunge alla conclusione opposta, affermando che la cancellazione della società dal registro delle imprese determina l’estinzione dell’illecito amministrativo. Questa posizione si basa sulla valorizzazione della riforma del diritto societario del 2003, la quale ha attribuito alla cancellazione un’efficacia costitutiva, determinando l’estinzione irreversibile della società ai sensi dell’art. 2495, secondo comma, del codice civile. Di conseguenza, venendo meno il soggetto giuridico, le sanzioni previste dal D.Lgs. 231/2001 perderebbero la loro funzione. Le sanzioni interdittive sarebbero inapplicabili per assenza del destinatario e della sua attività, mentre quelle pecuniarie, volte a colpire il patrimonio dell’ente per limitarne l’operatività, risulterebbero inutili. Inoltre, un’eventuale sopravvivenza della responsabilità finirebbe per gravare su soggetti terzi, come i soci o i liquidatori, in violazione del principio di personalità della responsabilità sancito dall’art. 27 della Costituzione, principio di cui l’art. 27, comma 1, del D.Lgs. n. 231/2001 è espressione.

Tale il dettato della pronuncia 16218/2026 della S.C. di Cassazione sezione VII penale, depositata il 5.5.2026.

La Corte ha inoltre precisato che l’estinzione non è assimilabile alle vicende modificative dell’ente (trasformazione, fusione, scissione), che presuppongono la continuità del soggetto giuridico, né alla liquidazione giudiziale, che non comporta l’immediata estinzione della società.

Infine, viene sottolineato che l’effetto estintivo opera indipendentemente dalla natura “fisiologica” o “fraudolenta” della cancellazione, in quanto l’art. 2495 c.c. prevede un meccanismo di portata generale.

Scarica qui la sentenza 16218/2026 citata.